
📈Как торговать опционами — полное руководство
📘 Educational, historical example — NOT a current signal, recommendation or order to trade. The specific numbers (entries, risk and target levels, success rate, holding period) are illustrative and refer to the past. Past results do not guarantee future ones. QMA is an analytical and educational tool, not investment advice.
Опционы звучат сложно, но суть проста: контракт, дающий вам ПРАВО (но не обязательство) купить или продать акцию по фиксированной цене до определённой даты. Это руководство проведёт вас от абсолютных основ до продвинутых стратегий — с точными графиками и конкретными проработанными примерами на акции за $100 — чтобы вы могли чётко понять, как ведут себя опционы.
Важное предупреждение: Опционы — это производные инструменты с кредитным плечом. Они могут истечь бесполезными и потерять 100% вложенной суммы (некоторые стратегии продажи могут принести ещё большие убытки). Данный материал носит образовательный и описательный характер — это не инвестиционный совет и не инструкция к покупке или продаже. Реальные цены, спреды и исполнение отличаются от иллюстративных примеров. Прошлые результаты не гарантируют будущих.
1. Что такое колл и пут
Существует только два базовых вида опциона:
- Колл = право купить акцию по цене страйка. Растёт в цене, когда акция растёт.
- Пут = право продать акцию по цене страйка. Растёт в цене, когда акция падает — именно поэтому пут служит одновременно страховкой.
2. Четыре термина, которые необходимо знать
| Термин | Что означает |
|---|---|
| Страйк | Фиксированная цена, по которой опцион позволяет купить (колл) / продать (пут). Линия, от которой измеряется прибыль. |
| Истечение | Дата окончания опциона. После неё опцион либо имеет стоимость, либо истекает бесполезным. |
| Премия | Цена опциона — то, что вы платите (покупатель) или получаете (продавец). |
| ITM / OTM | «В деньгах» — уже имеет внутреннюю стоимость; «вне денег» — это ставка на дальнейшее движение. |
3. Греки — простыми словами
Не нужно быть математиком. Просто понимайте, что они измеряют:
- Дельта (Δ) — насколько изменится цена опциона при движении акции на $1. Дельта 0,5 ≈ опцион движется на $0,50. Также читается как примерная вероятность того, что опцион истечёт «в деньгах».
- Тета (Θ) — сколько опцион теряет каждый день просто из-за течения времени. 🧊 Как кубик льда — даже если ничего не происходит, он медленно тает. Враг покупателя, друг продавца.
- Вега / IV — чувствительность к подразумеваемой волатильности (ожидаемой «нервозности» рынка). Высокая IV = дорогие опционы (рынок ожидает резкого движения, например, перед публикацией отчётности). IV показывает ожидаемый диапазон, а не направление.
4. Как читать график выплат
Каждую стратегию можно изобразить в виде кривой прибылей и убытков в зависимости от того, где окажется акция. Горизонтальная ось — цена акции, вертикальная — ваш P/L. Зелёный — вы в прибыли, красный — в убытке, янтарная линия — точка безубыточности. Это самый важный навык в торговле опционами — как только вы научитесь читать форму кривой, вы сразу видите риск.
5. Стратегии покупки — ставка с ограниченным убытком
Длинный колл
Вы покупаете колл и делаете ставку на рост. Максимальный убыток = уплаченная премия. Потенциал роста теоретически неограничен, но вы должны преодолеть и страйк, и премию.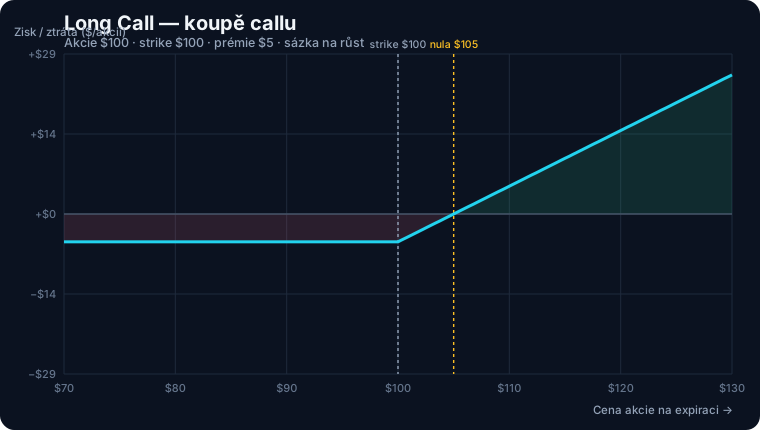
Пример: Акция $100, покупаем колл на $100 за $5. Ниже $100 убыток остаётся −$5. Точка безубыточности только выше $105. Выше — прибыль.
Длинный пут
Зеркальное отражение — ставка на падение (или страховка). Максимальный убыток = премия.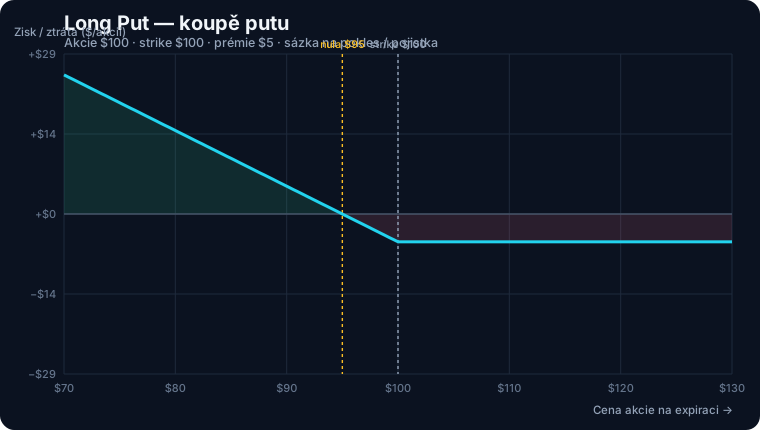
6. Временной распад — почему «достичь страйка» недостаточно
Самая распространённая ошибка новичков: «акции нужно только дойти до моего страйка, и я выиграю». Не всё так просто. Стоимость опциона — это внутренняя стоимость плюс время. Кривая «сегодня» располагается выше нуля исключительно благодаря оставшемуся времени — которое тает каждый день (тета). Обратите внимание на разрыв между кривыми «сегодня» и «на момент истечения»:
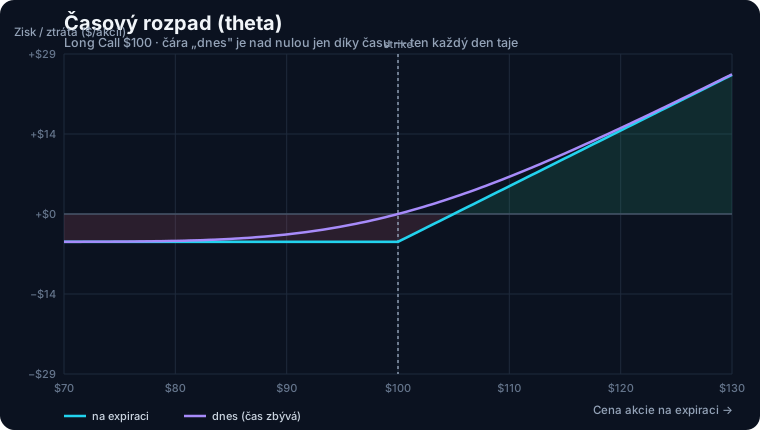
➤ Именно поэтому покупателям опционов нужно, чтобы акция двигалась достаточно и вовремя. Продавцы опционов, напротив, выигрывают от временного распада.
7. Стратегии дохода — и честная правда
Покрытый колл
Вы держите 100 акций и продаёте против них колл — получая премию в обмен на ограниченный потенциал роста.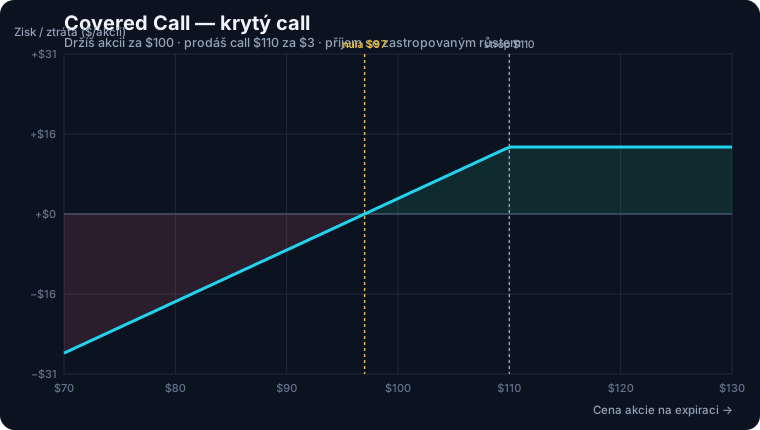
Пример: Акция $100, продаём колл на $110 за $3. Выше $110 вы больше не зарабатываете — максимум составляет $10 (рост) + $3 (премия) = $13. При падении премия смягчает убыток лишь на $3.
Пут с обеспечением наличными
Вы продаёте пут и резервируете наличные для покупки в случае исполнения. Высокий процент выигрышных сделок, но весь потенциал снижения остаётся.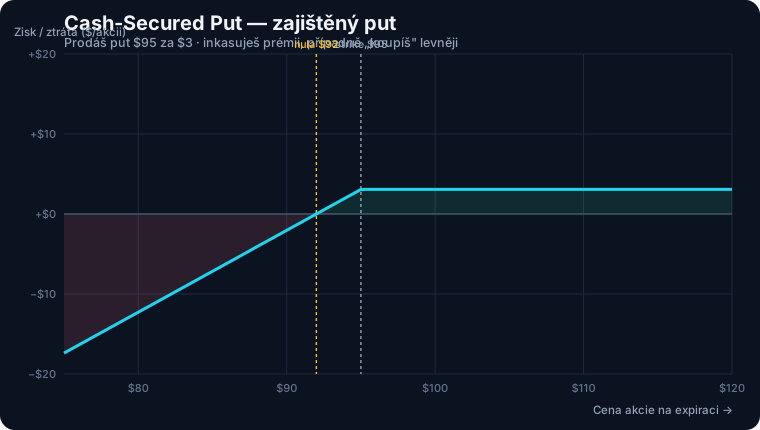
★ Миф и реальность. Многие курсы обещают «безопасный ежемесячный доход, превышающий индекс». Данные за 35+ лет этого не подтверждают. Индексы CBOE: покрытый колл «на деньгах» (BXM) показал лишь ≈ треть доходности S&P 500 за последнее десятилетие сильного ралли; стратегия продажи путов (PUT) ≈ 10,1% против 9,8% у S&P в год (1986–2015) — опережает в спокойных и падающих рынках, отстаёт при росте акций. Эти стратегии ограничивают потенциал роста, но сохраняют потенциал снижения: высокий процент выигрышных сделок ≠ высокая доходность. Они имеют смысл как доход с компромиссом и как хеджирование, а не как машина для зарабатывания денег.
8. Спреды — фиксированный риск
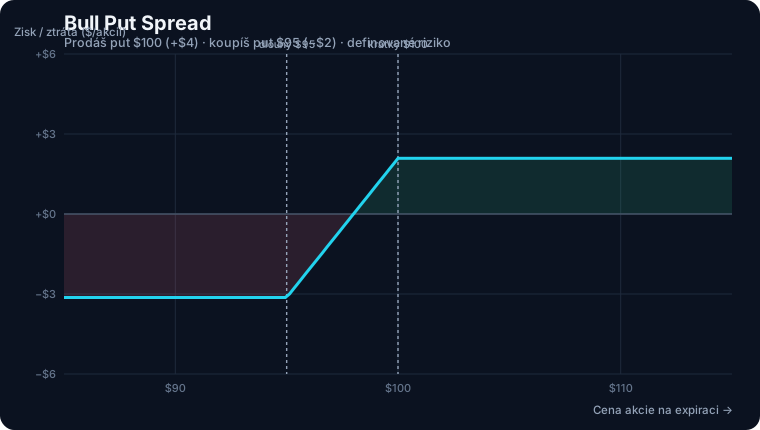
Спред = вы продаёте один опцион и покупаете другой в качестве страховки. Максимальный убыток таким образом зафиксирован заранее.
Бычий пут-спред (умеренно бычий взгляд)
Медвежий колл-спред (умеренно медвежий взгляд)
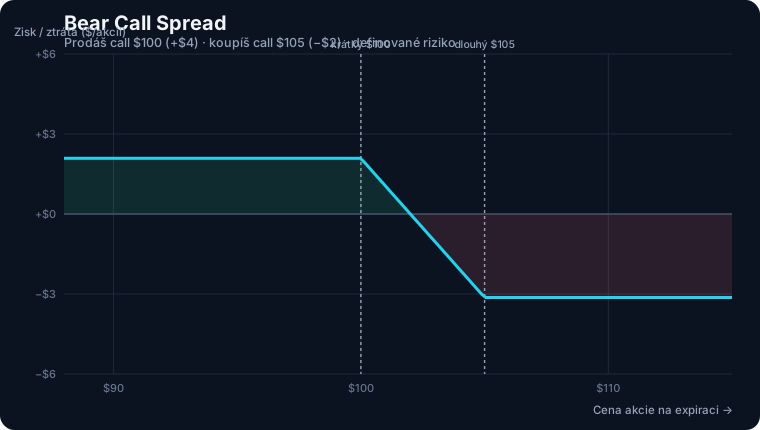
Обратите внимание на соотношение: на спреде шириной $5 за $2 премии вы рискуете $3, чтобы заработать $2 — типично невыгодное соотношение риска/доходности, которое должен компенсировать высокий процент выигрышных сделок.
9. Хеджирование акций — наиболее обоснованное применение опционов
Если вы уже держите акцию и хотите защититься от падения, опционы являются отличным инструментом управления рисками.
Защитный пут
Страховка: ниже страйка вы перестаёте нести убытки (за исключением премии). Потенциал роста остаётся.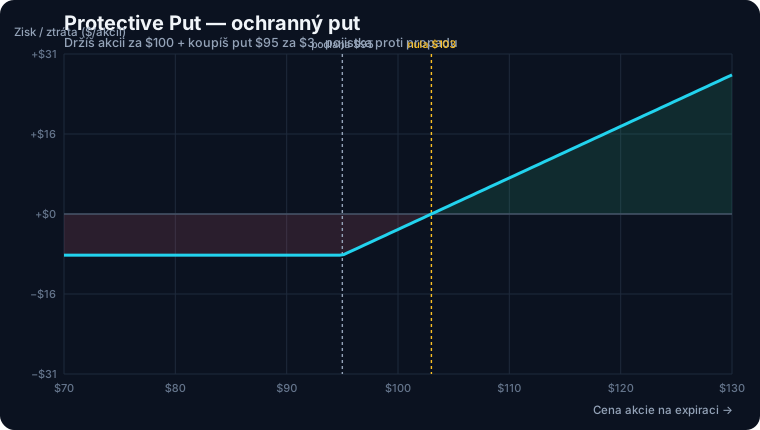
Пример: Акция $100 + пут на $95 за $3. Ваш максимальный убыток зафиксирован на уровне $8 на акцию ($100 − $95 + $3), как бы глубоко она ни упала.
Колларр
Вы покупаете защитный пут и продаёте колл с более высоким страйком, который покрывает его стоимость. В результате доходность «зажата» между нижней и верхней границей — «нулевая стоимость», но вы платите за это отказом от роста выше верхней границы.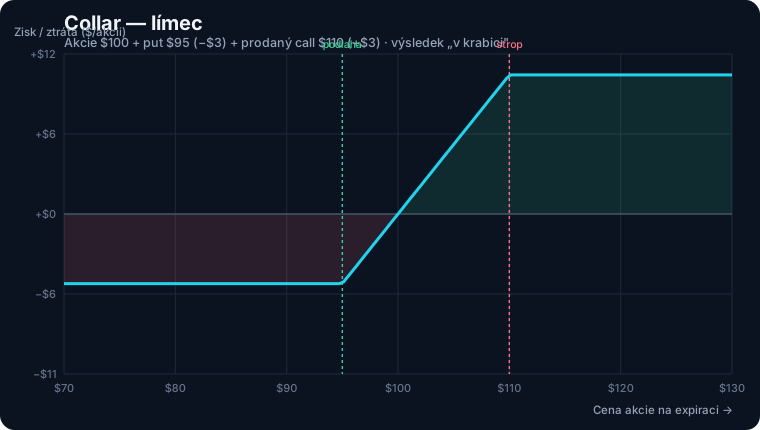
★ Честное замечание: Академические исследования показывают, что непрерывное хеджирование путами, как правило, убыточно на длинном горизонте и что простое сокращение позиции зачастую защищает лучше. Хеджирование наиболее оправдано при концентрированной позиции, накануне известного события (публикации отчётности) или когда вы не можете/не хотите продавать (налоговые соображения). Это не инструмент для постоянного и бесплатного отключения риска.
10. Вероятность и ожидаемое движение
Профессионалы мыслят не категориями «выиграл/проиграл» — они мыслят вероятностями. Из цен опционов (из IV) можно вычислить ожидаемое движение — полосу ±1σ, в которую акция попадает примерно в 68% случаев к истечению. А также вероятность прибыли (POP) — теоретический шанс того, что сделка завершится в плюс к моменту истечения.
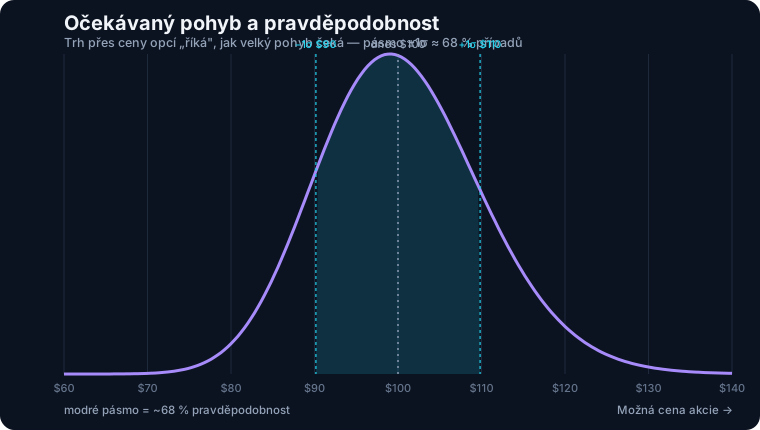
➤ Это переводит мышление из режима «лотерея» в режим управления рисками. Высокий POP обычно означает небольшую прибыль и редкие крупные убытки — и наоборот. Ни POP, ни ожидаемое движение не являются прогнозом или гарантией — это лишь оценка, заложенная в рыночных ценах.
11. Практический пошаговый процесс
- Начните с мнения об акции (рост? боковик? падение? нужно хеджирование?).
- Выберите структуру, выражающую это мнение (см. таблицу ниже).
- Нарисуйте график выплат — где максимальная прибыль, максимальный убыток, точка безубыточности?
- Проверьте вероятность и ожидаемое движение — ваша цель находится внутри или за пределами ожидаемого движения?
- Рассчитайте размер позиции так, чтобы выдержать максимальный убыток. Никогда «ва-банк».
- Заранее составьте план выхода — когда фиксировать прибыль, когда фиксировать убыток.
| Ваш взгляд | Подходящие структуры |
|---|---|
| Сильный рост | Длинный колл |
| Умеренный рост | Покрытый колл, бычий пут-спред |
| Боковик | Пут с обеспечением наличными, покрытый колл |
| Падение | Длинный пут, медвежий колл-спред |
| Желание получать доход | Покрытый колл, пут с обеспечением наличными (с компромиссом) |
| Хеджирование акций | Защитный пут, коллар |
12. Распространённые ошибки
- Покупка опционов с слишком коротким сроком — слишком мало времени; тета съедает премию раньше, чем акция успевает сдвинуться.
- Игнорирование IV — покупка дорогих опционов перед публикацией отчётности, которые теряют стоимость при снижении волатильности, даже если направление выбрано верно.
- Слишком большой размер позиции — опционы с плечом; одна ошибка в расчёте размера может уничтожить счёт.
- Путаница между процентом выигрышных сделок и доходностью — 80% выигрышных сделок при редких крупных убытках всё равно может приносить убыток.
13. Как это сделать в QMA
Теория полезна, но лучше всего учиться на практике. В QMA есть интерактивный Options Hub, где вы можете:
- 🎮 Симулятор — перетащите ползунок цены акции и времени и увидите P/L в реальном времени, график выплат, POP и ожидаемое движение.
- 🧭 Выбор стратегии — выберите свой взгляд, и QMA покажет подходящие структуры.
- 🛡️ Хеджирование акций — защитный пут, коллар, пут-спред коллар с примерами.
- 📊 Лучшие акции для опционов + честные бэктесты и отслеживание стратегий в реальном времени.
---
QMA является аналитическим и образовательным инструментом, а не инвестиционным советником. Данные по опционам могут поступать с задержкой (конец дня) — подходят для свинг/позиционного анализа, но не для внутридневной торговли. Перед принятием любого решения проконсультируйтесь с лицензированным советником.
Want to know more? Ask the QMA Research Assistant
The Research Assistant knows the whole platform and its data. If the answer is not in the QMA database, it looks it up and explains it in plain language. It is an analytical and educational tool, not investment advice.
Open the Research Assistant →Related articles
Options are not just a “bet on direction.” When used with discipline, they can serve as portfolio insurance or an income source, but they also bring leverage, asymmetry, and risks that must be understood in advance.
10 minWhat the Options Hub is and what each tab does (Guide, Pick a strategy, Strategies, Hedging, Income screener, Paper practice, Candidates, Confluence, Flow & IV). Call/put/strike/IV/POC/theta in plain language + where to start as an absolute beginner.
8 minPart one of the options course: what a call and a put are, strike, expiration, premium, ITM/OTM. On a $100-stock example we show both the leverage and the risk of a 100% loss — in plain language with analogies.
9 minPart two of the course: Delta, Theta, Vega and Gamma explained in plain language with analogies. What each Greek measures, why theta and vega ruin most beginner purchases, and how to read them together.
10 minSee it live: QMA scores 17,000+ stocks for you
Full access to the 5-pillar analysis, smart-money data and the whole-market screener. No commitment, cancel anytime.
QMA Brain – free weekly recap
One email a week with a descriptive recap. Unsubscribe anytime.
7 days of Elite free, no card
The account is free to open and needs no card. For that time the account has full Elite access.
Create a free accountContent created by AI in collaboration with Jaroslav Vojtášek. Not investment advice. The author may hold the stocks mentioned. Investing involves risk of loss.
Operator: Jaroslav Vojtášek, Company ID (IČO) 48783447.